האינטרנט מפוצץ בהבטחות על מניות פלא והכפלת הון מהירה. אבל אם אתה בודק ברצינות איך להשקיע 50 אלף שקל בלי להמר עליהם, התמונה אחרת לגמרי. במקום ליפול במלכודות של הכנסה פסיבית, שמים את הכסף בעבודה אמיתית שמייצרת תוצאות.
המלכודת של הגדלת כסף מהירה
יש לך סכום פנוי בעובר ושב. השאלה הראשונה שקופצת לראש היא כמעט תמיד אותה שאלה: איך להכפיל אותו, וכמה שיותר מהר. שומעים מסביב סיפורים על מניות שזינקו במאות אחוזים, על מטבעות מסתוריים, או על הבטחות להכנסה פסיבית קלה בלי לקום מהמיטה. הפיתוי עצום.
אבל להגדיל כסף מהר זה מסוכן.
כשאתה בודק איך להשקיע 50 אלף שקל ומחפש קיצורי דרך, אתה בדרך כלל לא משקיע. אתה פשוט מהמר. שמת את כל הסכום על מניה תנודתית? אולי יתמזל מזלך והיא תכפיל את עצמה. באותה מידה היא יכולה לאפס את עצמה תוך שבוע. ברגע אחד, כסף שעבדת קשה מאוד כדי לחסוך נמחק לחלוטין. זו רולטה לכל דבר ועניין.
- לא לזרוק את החסכונות להרפתקה פיננסית רק כי מישהו באינטרנט הבטיח רווח מהיר.
- לא ליפול להבטחות על תשואה חלומית של עשרות אחוזים בלי שום מאמץ.
- כן להבין שהכפלת הון אמיתית דורשת סבלנות, שליטה ומעורבות אישית.
- כן לבנות תוכנית שבה אתה מבין בדיוק לאן כל שקל הולך ומה רמת החשיפה שלך.
האמת, ההבדל בין ספקולציה לבין צמיחה מחושבת נמצא בשליטה שלך באירוע. ברגע שאתה מבין איפה הסיכון יושב ובוחר לפעול בצורה חכמה ומדודה, הכסף עובד בשבילך במקום להישרף בהימור מיותר.
שוק ההון והסיכון של מחיקת ההון
האינסטינקט הראשון של רוב האנשים הוא לחפש את הדרך המהירה ביותר. כולם רוצים לקחת סכום פנוי ולראות אותו מוכפל בתוך כמה חודשים. כשמישהו שואל איך להשקיע 50 אלף שקל, התשובה הכי נפוצה ברשת היא לרוץ לבורסה ולקנות מניות מבטיחות. זה נשמע נוצץ ופשוט, אבל יש שם מלכודת רצינית שמשווקים אוהבים להסתיר.
זה הימור לכל דבר.
האמת, במקום שבו כסף יכול להכפיל את עצמו במהירות שיא, הוא יכול באותה מידה בדיוק להתאפס. כשאתה משקיע מתחיל ושם את כל הקופה על מניה בודדת, אתה לא באמת משקיע. השוק לא מרחם. מספיק דוח רבעוני מאכזב אחד או טלטלה בענף כדי למחוק לך עשרות אלפי שקלים ביום מסחר בודד. התנודתיות הזו מסוכנת, ומחיקת הון היא לא מושג מופשט. היא קורית לאנשים אמיתיים כל שבוע.
- לא לזרוק את כל החיסכון על טיפ חם ששמעת במקרה מחבר בעבודה.
- כן לבנות פיזור סיכונים אמיתי שמגן על הקרן שלך מנפילות חדות.
רוב המשקיעים בודקים רק כמה אפשר להרוויח ביום טוב.
משקיע חכם בודק קודם כל מה קורה ביום הכי גרוע.
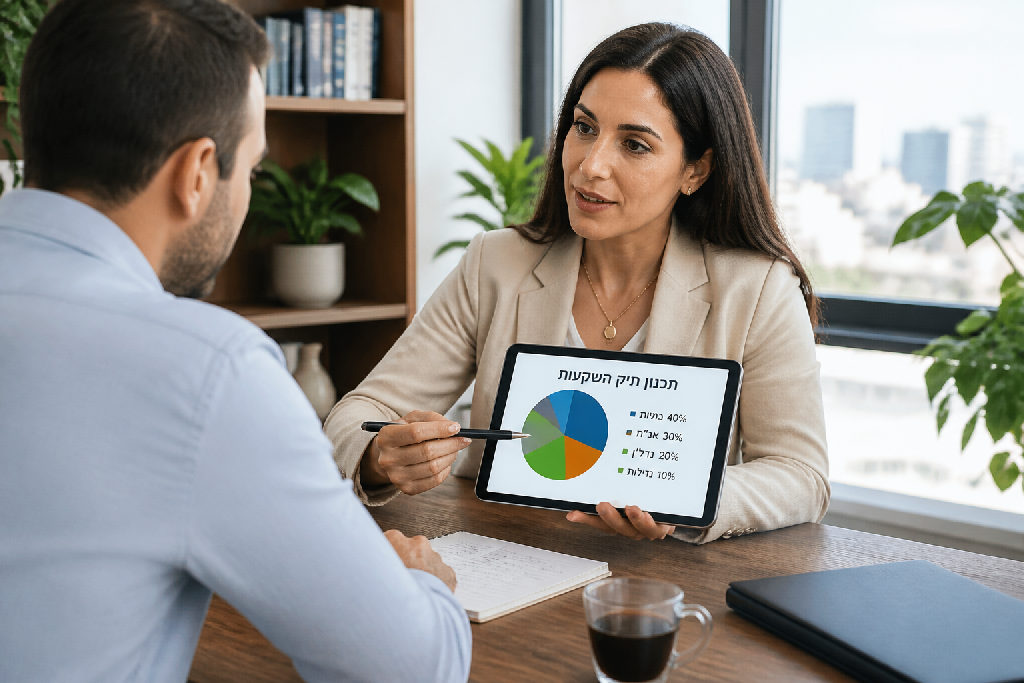
הבנת פרופיל הסיכון שלך היא הצעד הראשון, לפני כל גרף או פקודת מסחר. תעצור רגע ותשאל את עצמך בכנות: אם מחר בבוקר החשבון הזה יורד בחמישים אחוז, אתה מסוגל לתפקד כרגיל? אם התשובה היא לא, כניסה להשקעות תנודתיות בלי אסטרטגיית הגנה ברורה היא פשוט טעות שעלולה לעלות לך ביוקר.
השקעה בעסק עצמאי כאלטרנטיבה להשקעות פיננסיות
כשאתה בודק איך להשקיע 50 אלף שקל, רוב העצות ימשכו אותך לשוק ההון או להבטחות על הכנסה פסיבית מהירה.
שם בדיוק מתחילה המלכודת.
אם תזרוק את הכסף למניה ספקולטיבית בתקווה להכפיל אותו, אתה פשוט מהמר. הוא יכול להכפיל את עצמו, אבל באותה מידה הוא יכול להתאפס לחלוטין. בבורסה אין לך שום מילה על מה שיקרה מחר בבוקר. אין לך שום שליטה על התוצאה.
השקעה בעסק משלך עובדת אחרת לחלוטין. הפוטנציאל כאן לא מוגבל לחמישה או שמונה אחוזים בשנה, אלא יכול לייצר החזר של מאות אחוזים על הכסף. המנוע האמיתי כאן הוא לא אלגוריתם, אלא היכולות והעבודה שלך בשטח.
- לא להמר על גרפים ולקוות לטוב מהשוק
- כן לבנות שירות או מוצר שאנשים באמת צריכים
- לא לשבת בצד ולהמתין לתשואה פסיבית חלומית
- כן לקבוע בעצמך כמה עסקאות ייסגרו החודש
האמת, אפילו לא חייבים לשרוף את כל התקציב ביום הראשון. אפשר להקים פעילות עצמאית מהבית במקביל לעבודה הנוכחית שלך כשכיר, בלי לשכור משרד ובלי לשפוך הון על פרסומות ממומנות. קצת זמן, טלפונים ופנייה ישירה ללקוחות יכולים לייצר הכנסה ממשית בעלות אפסית כמעט.
ההגה נשאר בידיים שלך.
בניית עסק מהבית במקביל לעבודה כשכיר
רוב האנשים שתוהים איך להשקיע 50 אלף שקל חושבים מיד על שוק ההון או על הבטחות להכנסה פסיבית מהירה. המציאות פחות נוצצת. מניה תנודתית יכולה להכפיל את הסכום, אבל היא יכולה גם לאפס אותו בתוך ימים. האמת, לסכן את כל מה שחסכת בלי לייצר שליטה זה הימור מסוכן.
אתה לא צריך להתפטר מחר בבוקר. ממש לא.
שמירה על המשכורת הקבועה שלך כשכיר מספקת לך שקט נפשי קריטי. כשיש לך גב כלכלי יציב שמכסה את השכירות ואת הקניות הביתה, אתה לא פועל מתוך פאניקה של הישרדות. צמצום הסיכון המשפחתי עומד בראש סדר העדיפויות, ואין שום סיבה להעמיד את הבית בסכנה.
כפי שמסביר אלעד הדר, אפשר להקים עסק קטן ישירות מהסלון בלי להוציא הון על שיווק יקר או על משרדים מפוארים. לא כל פעילות מחייבת מודעות ממומנות בגוגל או בפייסבוק כדי למשוך פניות ראשונות. במסגרת של ליווי עסקי נכון, בונים שיטה שמייצרת לקוחות בעזרת זמן עבודה ממוקד, שיחות ישירות וקשר אישי.
- הגדרת שירות פשוט שאפשר למכור ולספק ישירות מהמחשב הביתי.
- נעילת שעתיים ביומן בכל ערב ועוד כמה שעות בימי שישי לפיתוח המיזם.
- פנייה יזומה לעשרה אנשים ביום בטלפון או בהודעה אישית כדי לסגור עסקאות.
- שמירה על כל שקל מההכנסות החדשות בתוך חשבון נפרד לבניית כרית ביטחון.
המשכורת שומרת על השקט. הערבים בונים את העתיד.
איך לייצר לקוחות ראשונים בלי תקציב פרסום
רוב האנשים ששואלים איך להשקיע 50 אלף שקל בטוחים שהצעד הראשון הוא לשפוך תקציבים על קמפיינים ממומנים. הם ממהרים לפתוח מנהל מודעות, זורקים כסף לפייסבוק או לגוגל, ומקווים שהטלפון יתחיל לצלצל מעצמו.
זה פשוט הימור מיותר.
כשאתה מקים פעילות עסקית חדשה, הדבר המסוכן ביותר הוא לשרוף את ההון שלך על ניסויים של מתחילים. במקום להמר על מודעות יקרות שעלולות לאפס לך את התקציב, אתה מחליף את הכסף בשעות עבודה ממוקדות. עסק עצמאי מהבית לא צריך שום מודעה באוויר כדי להביא את הלקוח הראשון שלו. כל מה שנדרש ממך זה להמיר זמן ומשאבים אישיים בפעולות מכירה בסיסיות.
- מיפוי מדויק של אנשי קשר קיימים והרמת טלפון אישית עם הצעה קונקרטית.
- פנייה יזומה ישירה לעשרה לקוחות פוטנציאליים בכל יום, בלי להתבייש ובלי מתווכים.
- סגירת עסקאות ראשונות במחיר היכרות כדי לייצר המלצות חמות בשטח.
האמת, שיווק ראשוני איכותי דורש ממך בעיקר עבודת רגליים, קצת זמן פנוי וכמה שיחות טלפון ביום, שום דבר מעבר לזה. כשאתה משתמש בקשרים שלך ומדבר ישירות עם אנשים, אתה סוגר עסקאות בלי לבזבז אגורה מהכיס. את הכסף ששמרת בצד תשמור לביטחון או לשלבים שבהם הפעילות כבר מייצרת הכנסה יציבה.
בלי מודעות מנופחות. בלי לשרוף חסכונות.
אשליות של הכנסה פסיבית לעומת בניית ערך אמיתי
כולם רוצים כסף שעובד בשבילם בזמן שהם נחים. כשמישהו בודק איך להשקיע 50 אלף שקל, השאלה הבאה כמעט תמיד עוסקת ברווחים מהירים ללא מאמץ.
אין קסמים.
האמת, הבטחות להכנסה פסיבית קלה מסכום כזה הן כמעט תמיד מלכודת. אתה יכול לשים את הכסף על מניה תנודתית ולקוות להכפלה מהירה, אבל אתה עלול באותה מידה לאפס את החשבון. זה לא ניהול סיכונים. זה הימור נקי.
כשאתה מקבל החלטה על ההון שלך, כדאי להפריד בין פנטזיה למציאות בשטח:
- לא לחפש קיצורי דרך שמבטיחים רווחים אוטומטיים בלי השקעת זמן.
- לא לסכן את כל הקרן על תרחיש של הכול או כלום.
- כן להבין שכסף ראשוני נועד לתת לך גב לפעילות יציבה.
- כן להשקיע בעבודה יזומה שבונה נכס או שירות בשליטתך המלאה.
שליטה עדיפה על מזל.
במקום לצפות מהסכום הזה לפרנס אותך מעצמו, תשתמש בו כדי להתחיל מהלך מבוקר. אתה יכול להקים פעילות עצמאית מהבית, להרים טלפונים, לייצר פניות ראשונות ללקוחות, ולהשאיר את מקום העבודה הנוכחי כרשת ביטחון. הדרך הבטוחה להגדיל את הכסף שלך מתחילה בערך שאתה מייצר במו ידיך, לא בהבטחות על רווח פסיבי שנשמעות טוב מדי.
סיכום
האמת, השאלה האמיתית היא לא רק איך להשקיע 50 אלף שקל, אלא מה אתה מוכן לתת מעצמך בתהליך. מי שמחפש הבטחות על הכנסה פסיבית קלה בלחיצת כפתור נופל בדרך כלל ישר לתוך מלכודת.
רווח מהיר מביא סיכון כפול.
לשים את כל הסכום על מניה בודדת זה הימור שיכול להכפיל את הכסף, אבל גם לאפס אותו לגמרי. לעומת זאת, שילוב בין הון התחלתי צנוע לבין עבודה יזומה מייצר שליטה אמיתית בתוצאות. אתה לא צריך לעזוב את העבודה כשכיר כדי להתחיל, ואתה לא חייב לשפוך הון על קמפיינים ממומנים. אפשר להקים פעילות עצמאית מהבית, להשקיע שעות עבודה ממוקדות, ולהתקדם צעד אחרי צעד.
אלה הפעולות הראשונות שאתה צריך לעשות בשטח:
- בירור יעדים אישיים: תחליט ביושר אם אתה מחפש להשכיב את הכסף ולקוות לטוב, או שאתה מוכן לעבוד כדי להצמיח אותו.
- שמירה על רשת ביטחון: אל תתפטר ממקום העבודה הנוכחי לפני שהפעילות החדשה מכניסה כסף באופן קבוע.
- בניית תשתית רזה: פתח עסק עם מינימום הוצאות קבועות, בלי משרדים מפוארים ובלי התחייבויות כבדות.
- שיווק ישיר ומיידי: תרים טלפונים, צור קשרים עם לקוחות וסגור עסקאות ראשונות בעזרת הזמן והאנרגיה שלך.
רוב האנשים זורקים כסף ומקווים לנס. מי שצומח באמת מחזיק את ההגה בידיים.
אם אתה מחפש הימור מהיר עם סיכוי לאבד הכל, שוק ההון מלא באפשרויות כאלה. אם אתה מחפש להצמיח את הסכום בצורה אחראית ועקבית, שילוב של עשייה בשטח עם ניהול סיכונים זהיר זה בדיוק מה שאתה צריך.
שאלות נפוצות
למה מסוכן לנסות להגדיל כסף במהירות?
האם חייבים תקציב גדול כדי לפתוח עסק חדש?
מדוע מומלץ לא לעזוב את העבודה כשכיר בתחילת הדרך?
האם עסק חדש מחייב הוצאות כבדות על פרסום ממומן?
עוד באותו נושא שיכול לעניין אתכם