עולם המאפיות בישראל מלא בבעלי עסקים שבטוחים שהם מתחכמים עם הרשויות. אבל לדווח על קמח בחצי מהמחזור החודשי שלך? זה כבר סיפור אחר לגמרי. כשמגיעה ביקורת מס הכנסה, הפערים האלה צועקים מהדוח תוך שתי שניות.
התפיסה המוטעית לגבי בדיקות של רשות המסים
הרבה בעלי עסקים בטוחים שברשות המסים יושבים אנשים שלא מבינים כלום בחשבון. הם משוכנעים שאם הדוחות מוגשים בזמן ואף אחד לא דופק בדלת, התרגיל עובד.
זה פשוט לא נכון.
האמת, המערכת הזו רואה מספרים כל היום ומכירה את הענף שלך מצוין. כשבעל מאפייה קונה קמח בעשרים אלף שקל בחודש ומדווח על מחזור של ארבעים אלף שקל בלבד, כל מפקח מבין שמשהו פה עקום לגמרי. קמח הוא חומר הגלם הכי זול במטבח. עם כמות כזו של קמח מייצרים מחזור של מאה וחמישים אלף שקל לפחות, לא ארבעים. אי אפשר לקנות הררי קמח, לדחוף פנימה גם את החשבוניות של הגבינה והשמרים כדי להתקזז על התשומות, ואז לחשוב שלא רואים את הפער.
רבים מודדים הצלחה לפי שורה אחת: כמה מע"מ הם לא שילמו החודש.
- לא תשלום מע"מ אפס מעיד על עסק מצליח.
- כן התאמה מלאה בין כמויות חומרי הגלם למכירות בפועל מונעת קריסה.
- לא אפשר להעלים מאה אלף שקל בחודש בלי להשאיר עקבות ברורים בספרים.
- כן כל יחס הוצאות חריג מדליק נורה אדומה במערכות האוטומטיות שלהם.
כשמסתירים הכנסות לאורך זמן, חיים על זמן שאול. יום אחד מגיעה ביקורת מס הכנסה, וכל הכסף שנשאר בצד חוזר כבומרנג עם שומות לפי מיטב השפיטה, קנסות, ריביות ופסילת ספרים. השקט הזה שיש לך כרגע הוא רק זמני.
איך מס הכנסה מחשב את המחזור הצפוי לפי חומרי הגלם
רשות המסים לא מנחשת כמה לחמניות מכרת. לכל ענף במשק יש תדריך כלכלי מסודר, שמגדיר בדיוק איזה פדיון אמור לצאת מכל קילוגרם של חומר גלם. בעסקי המזון, היחס בין עלות חומרי הגלם למחיר המוצר בקופה ידוע מראש ברמת דיוק מפחידה.
קמח הוא אחד מחומרי הגלם הזולים ביותר בייצור מזון.
אם קנית קמח ב-20,000 שקל בחודש, אתה לא יכול לדווח על מחזור של 40,000 שקל. זה פשוט לא עובד ככה. לפי נתוני הרווחיות המקובלים במאפיות, רכישה בהיקף כזה של קמח צריכה לייצר מחזור מכירות של לפחות 150,000 שקל. כשאתה דורש את כל החשבוניות של השמרים, הגבינות והשמנים כדי לקזז מע"מ, אתה בעצם חותם על כמות הסחורה שיצאה מהתנור.
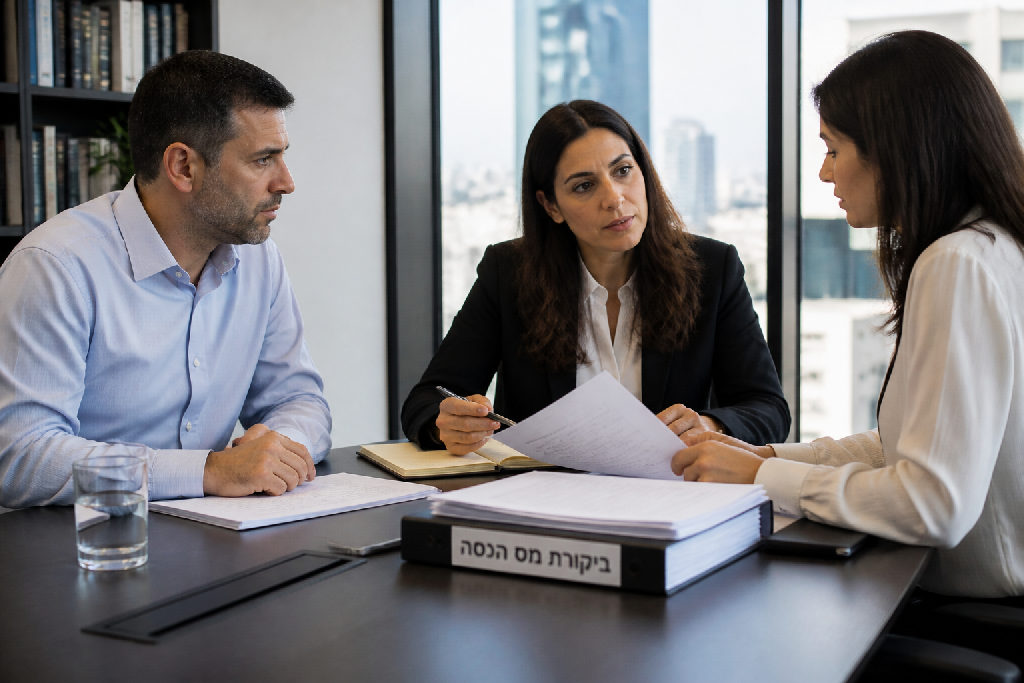
כשמגיעה ביקורת מס הכנסה, החישוב של המפקח נראה בערך ככה:
- איסוף כל חשבוניות הרכש של הקמח והסוכר מהספקים.
- הכפלת הכמויות במקדמי התדריך הכלכלי לענף האפייה.
- השוואת הפדיון הצפוי מול ההכנסות שרשמת בספרים.
האמת, לחשוב שהחוקרים לא יודעים כמה כיכרות לחם יוצאות משק של 25 קילו זה הימור מסוכן מדי. הפער הזה בין הקניות להכנסות קופץ במערכות שלהם בשנייה, וההסבר שאתה מוכר בהפסד פשוט לא יחזיק מעמד בחדר החקירות.
הצלבת חשבוניות הרכש מול דיווחי ההכנסות
הרבה בעלי עסקים בטוחים שרשות המסים עיוורת למספרים הפשוטים ביותר. קח למשל מאפייה שמדווחת על מחזור חודשי של 30,000 או 40,000 שקלים, אבל מגישה חשבוניות קנייה של קמח בלבד ב-20,000 שקלים בכל חודש. קמח הוא אחד מחומרי הגלם הזולים ביותר בתחום המזון. ברכש כזה, הפדיון האמיתי בשטח אמור להגיע לאזור ה-150,000 שקלים לפחות.
המספרים פשוט לא מסתדרים.
הבעיה מחמירה ברגע שבעל העסק מנסה לקזז כל שקל אפשרי של מע"מ. הוא דורש הוצאות מלאות על כל מרכיב שנכנס למטבח, ומעמיס על הדוחות את החשבוניות מכל הספקים שלו:
- קמח בכמויות עתק שלא מתחברות לפדיון המוצהר.
- גושי גבינה יקרים, שמנת וחמאה למילוי מאפים.
- שמרים, תבלינים, ביצים ושמנים שנרכשים שבוע אחרי שבוע.
אי אפשר לטעון שהחומרים הלכו לפח. אי אפשר להסביר לאן נעלמו עשרות קילוגרמים של גבינה מדי חודש בלי להראות הכנסות מקבילות בקופה.
האמת, המחשב של מס הכנסה לא צריך בדיקה פיזית כדי לזהות את הפער הזה. המערכות של רשות המסים מבצעות כיום הצלבות אוטומטיות שוטפות בין דיווחי המע"מ החודשיים לבין הדוחות השנתיים שמוגשים על רווח והפסד. כל ענף ממופה לפי תדפיסי רווחיות ידועים, ואחוז חומרי הגלם מול המחזור קבוע מראש. אם אתה מדווח על רכש שמספיק לאלפי כיכרות לחם ומאפים, אבל מציג מחזור זעום, המערכת מסמנת אותך מיד.
ביקורת מס הכנסה במצב כזה היא לא שאלה של מזל, אלא שאלה של תור. פער של 100,000 שקלים בין הרכש לבין ההכנסה המוצהרת לא נעלם באוויר, והוא צף ברגע שמצליבים את ספרי הספקים מול ספרי העסק שלך.
מה קורה ברגע שנפתחת ביקורת עומק
ביקורת מס הכנסה לא מתחילה בצעקות. היא מתחילה בטבלאות אקסל פשוטות ובשאלות יבשות מאוד.
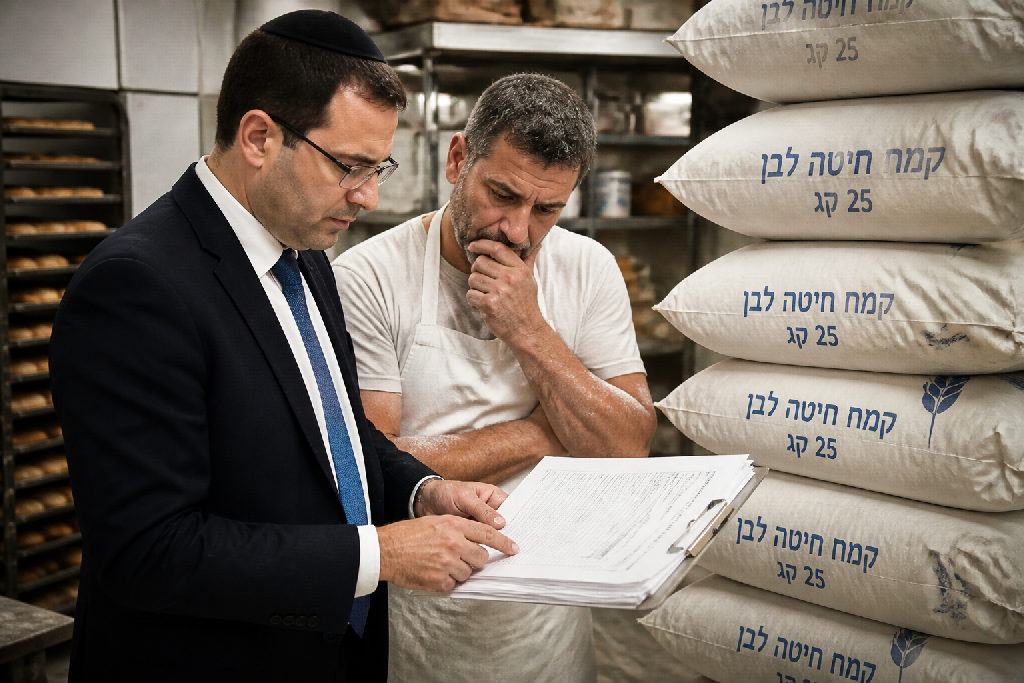
המפקח שיושב מולך לא צריך לתפוס אותך ליד הקופה בזמן שאתה דוחף שטרות לכיס. הוא פשוט מסתכל על החשבוניות של שקי הקמח, השמרים והחמאה. מניסיוני, ברגע שהמספרים לא מתחברים לתחשיב כלכלי הגיוני של ענף המזון, כל העסק שלך נכנס למערבולת שקשה מאוד לצאת ממנה.
השלב הראשון הוא דרישה רשמית לפירוט יחסי המרה.
המבקר ידרוש ממך להסביר במדויק איך עשרים אלף שקל קמח הניבו רק שלושים או ארבעים אלף שקל מכירות. פתאום תצטרך להוכיח בלאי דמיוני של עשרות אחוזים, לספק נוסחאות ייצור מדויקות לכל בורקס או חלה, ולהסביר לאן נעלמו טונות של בצק. אין לך תשובות מוכחות עם תיעוד שוטף? התיק עובר לשלב הבא.
- פסילת ספרי חשבונות: כל הרישום של העסק מוכרז כלא אמין.
- הוצאת שומה לפי מיטב השפיטה: מס הכנסה מחשב בעצמו כמה היית אמור למכור לפי מחירי שוק.
- דרישת תשלום מיידית: חישוב מחזור של 150 אלף שקל במקום 40 אלף, רטרואקטיבית לשנים אחורה.
- פתיחת הליך פלילי: העברת התיק לחקירות בחשד להעלמת הכנסות במזיד.
פתאום אתה חייב מאות אלפי שקלים.
הסכום הזה לא מגיע לבד. הוא מנופח עם ריביות פיגורים, הצמדה למדד וקנסות גירעון אסטרונומיים שמסוגלים למחוק עסק בתוך שבועות בודדים. כפי שמסביר אלעד הדר, יועץ עסקי שמלווה עסקים מול משברים פיננסיים, הניסיון "לחסוך" תשלום מע"מ ומס חברות דרך דיווח חלקי יוצר בור כלכלי ששום רווח מהצד לא יכול לכסות.
איך לנהל ספרים בצורה תקינה ולהימנע מטעויות
חוקרי מס לא צריכים לעקוב אחריך ברחוב. המערכות שלהם עושות את כל העבודה לבד.
ברגע שאתה רוכש קמח ב-20 אלף שקלים בחודש ומדווח על מחזור של 40 אלף שקלים, המערכת מקפיצה התראה מידית. קמח הוא אחד המרכיבים הזולים ביותר במאפייה. אם הוא תופס מחצית מהמחזור המדווח שלך, המסקנה של כל בודק ברורה: יש כאן עשרות אלפי שקלים של מכירות שלא עברו בקופה.
המספרים תמיד מספרים סיפור.
אם אתה רוצה לעבור ביקורת מס הכנסה בלי דפיקות לב, הניהול שלך חייב להיות מדויק מהיום הראשון. מניסיוני, רוב ההסתבכויות מתחילות מרשלנות פשוטה או מחוסר הבנה של היחסים הפיננסיים הבסיסיים בעסק.
כדי לוודא שהספרים שלך אמינים והגיוניים, יש ארבע פעולות שחובה להקפיד עליהן:
- בדיקת עלות המכר: לחשב בכל חודש מחדש את היחס בין קניות הקמח וחומרי הגלם לבין סך המכירות בפועל.
- רישום יומיומי של פחת ובלאי: לתעד בצורה מסודרת סחורה שנשרפה, מוצרים שפג תוקפם או בצק שנזרק.
- תיעוד הנחות ומבצעים: לשמור רישום של מכירות סוף יום במחיר מוזל כדי להסביר פערים ברווחיות.
- ליווי מקצועי מתאים: לעבוד צמוד עם יועץ מס או רואה חשבון שמכיר את ענף המזון ויודע איך נראית מאפייה אמיתית.
רוב בעלי העסקים מקווים שלא יבדקו אותם.
בעל עסק רציני מוודא שיש לו תשובה לכל שק קמח במחסן.
ברגע שכל גרם בצק מגובה בניירת מסודרת והרווח הגולמי הגיוני, אין לך שום סיבה לחשוש מבדיקה.
סיכום
עסק שלא מבין את המספרים שלו עובד על עיוור. לקנות קמח בעשרים אלף שקל ולדווח על מחזור של ארבעים אלף זה לא תכנון מס. זו פשוט הזמנה ישירה לצרות.
האמת, המערכות של רשות המסים רואות הכל תוך שניות.
יש להן ממוצעים ענפיים, יש להן נתונים של אלפי מאפיות, והן יודעות בדיוק כמה מאפים אמורים לצאת מכל שק שאתה פורק במחסן. ביקורת מס הכנסה לא מתחילה מפשיטה דרמטית בחמש בבוקר, אלא מאלגוריתם פשוט שמצליב נתונים במחשב. כשעלות חומר הגלם הזול ביותר מגרדת חצי מההכנסה המדווחת, הנורה האדומה נדלקת מיד.
ניהול עסק יציב דורש שלושה צעדים בסיסיים:
- התאמה מלאה והגיונית בין היקף הרכישות לקצב המכירות בקופה.
- דיווח מדויק שמונע פסילת ספרים וקנסות רטרואקטיביים שיכולים לסגור עסק.
- התמקדות בהגדלת הרווחיות האמיתית במקום במרדף אחרי קומבינות של מע"מ.
זה עניין של זמן.
השקט הנפשי שלך שווה הרבה יותר מכמה שקלים שתחסוך לחודש בדיווח חלקי. ברגע שאתה מנהל עסק בשקיפות, אתה סוף סוף מבין כמה כסף באמת נשאר לך בכיס בסוף החודש, בלי לפחד מכל מעטפה שנוחתת בתיבת הדואר.
אם אתה מחפש לקחת סיכונים מיותרים ולחיות בחרדה מתמדת – יש מספיק שיעשו את זה איתך. אם אתה מחפש לבנות עסק חזק, יציב ורווחי שמחזיק לאורך שנים – התנהלות מקצועית ושקופה מול הרשויות היא בדיוק מה שאתה צריך.
שאלות נפוצות
איך מס הכנסה יודע כמה מחזור עסק אמור לייצר?
מה קורה כאשר יש פער לא מוסבר בין ההוצאות להכנסות?
האם העלמת הכנסות פוגעת גם בניהול השוטף של העסק?
מה כדאי לעשות אם הדיווחים בעסק לא תאמו את יחסי הרווחיות המקובלים?
עוד באותו נושא שיכול לעניין אתכם